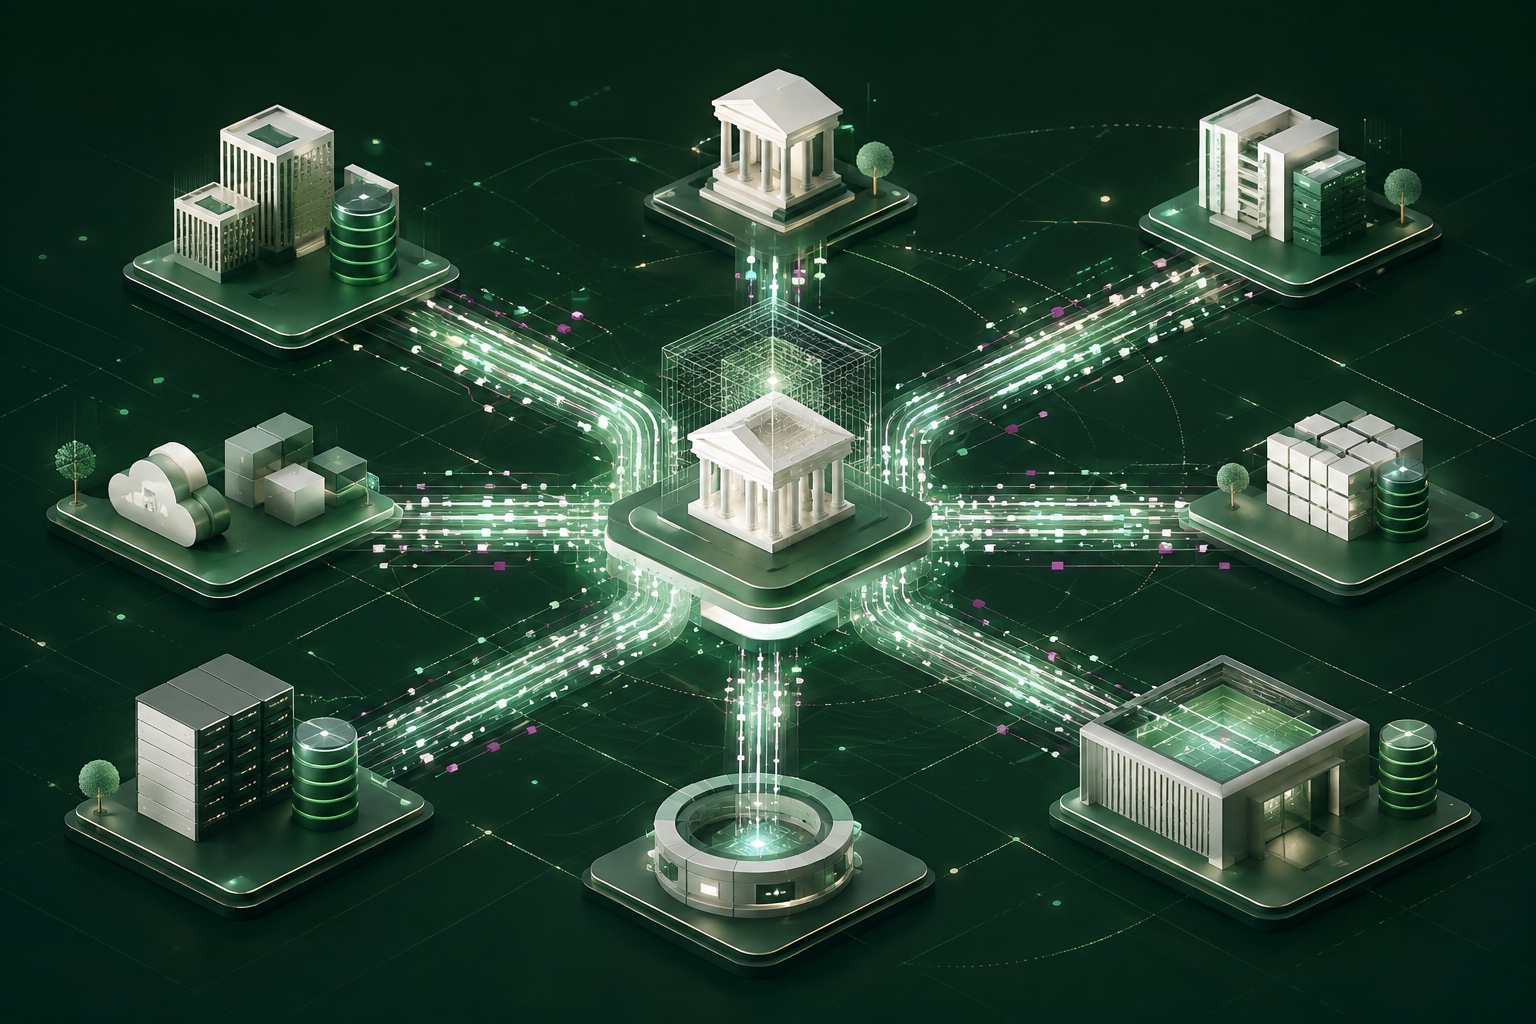
La modernisation des paiements ne se résume pas à leur rapidité. Elle dépend aussi de la qualité des informations échangées entre les banques, les entreprises, les infrastructures de marché et leurs systèmes d’information. Sans données fiables et structurées, un paiement rapide peut encore générer des contrôles manuels, des rapprochements complexes et une visibilité limitée sur les flux.
ISO 20022 fournit un langage métier commun pour harmoniser ces échanges. La norme crée un socle partagé qui aide les organisations à automatiser les traitements, améliorer la traçabilité, faciliter le rapprochement comptable et mieux exploiter les données de paiement. Sa valeur ne tient donc pas seulement au format du message, mais à la précision du sens transporté de bout en bout.
1. Qu’est-ce qu’ISO 20022 ?
ISO 20022 est une norme internationale élaborée pour les services financiers. Elle définit une méthodologie de conception, un modèle de données partagé et un catalogue de messages couvrant plusieurs domaines : paiements, Cash Management, titres, Trade Finance, cartes et opérations de change.
La norme est souvent associée à XML, qui constitue une syntaxe courante pour transporter ses messages. Pourtant, ISO 20022 va bien au-delà d’un format technique. Son principal apport est un modèle sémantique : chaque information possède une définition métier commune et une place clairement identifiée dans le message.
Les données du donneur d’ordre, du bénéficiaire, des comptes, des montants, des références de facture, du motif économique ou des obligations réglementaires peuvent ainsi être transportées dans des champs distincts. Cette structuration limite les ambiguïtés et facilite leur interprétation par les applications successives.
2. Pourquoi un langage financier commun était-il nécessaire ?
Les chaînes de paiement se sont historiquement construites autour de messages SWIFT MT, de formats nationaux, de fichiers propriétaires et de variantes adaptées à chaque banque ou entreprise. Cette diversité a permis de répondre à des besoins locaux, mais elle a aussi multiplié les interfaces et les règles de conversion.
- Des mappings complexes entre applications et partenaires.
- Des données tronquées, concaténées ou conservées dans des zones de texte libre.
- Des rejets provoqués par des règles de format différentes.
- Des rapprochements comptables difficiles lorsque les références sont incomplètes.
- Des investigations manuelles coûteuses pour retrouver le contexte d’une transaction.
- Une traçabilité fragmentée entre l’initiation, l’exécution et le reporting.
En apportant un vocabulaire et des modèles communs, ISO 20022 aide à préserver la qualité des données tout au long de la chaîne. Une information correctement renseignée à l’origine peut être réutilisée par la banque, le système de paiement, la banque bénéficiaire, l’ERP et les outils de trésorerie sans perdre sa signification.
3. Des données enrichies au service de l’automatisation
Des données structurées et cohérentes facilitent le Straight-Through Processing, c’est-à-dire l’exécution d’un traitement avec un minimum d’intervention manuelle. Elles améliorent également le rapprochement entre paiements et factures, l’intégration avec les ERP et les TMS, le suivi des statuts, le reporting financier et la prévision de trésorerie.
Pour les fonctions de conformité et de maîtrise des risques, des champs mieux définis permettent d’affiner les contrôles, de réduire certains faux positifs et de documenter plus précisément les décisions. Les équipes Data peuvent exploiter les flux pour analyser les comportements de paiement, détecter des anomalies ou alimenter des modèles d’intelligence artificielle dans un cadre gouverné.
Ces bénéfices supposent toutefois que la donnée soit de qualité dès sa saisie. Convertir mécaniquement un ancien message vers ISO 20022 sans enrichir les référentiels, les contrôles et les processus ne permet pas d’en exploiter tout le potentiel.
4. Les bénéfices pour les banques et les entreprises
Pour les banques
- Harmoniser les échanges entre moteurs de paiement, canaux, systèmes de conformité et plateformes de reporting.
- Améliorer les taux de traitement automatique et la traçabilité des transactions.
- Réduire les investigations liées aux données incomplètes ou ambiguës.
- Rendre les contrôles de conformité plus précis grâce à des informations mieux qualifiées.
- Améliorer la qualité de service et concevoir de nouveaux services fondés sur la donnée.
Pour les entreprises
- Transmettre des références de paiement plus détaillées et cohérentes.
- Fiabiliser le rapprochement comptable et le lettrage des opérations.
- Améliorer la visibilité sur les encaissements, décaissements et statuts.
- Fluidifier l’intégration avec les ERP, TMS et outils comptables.
- Réduire les ressaisies et les traitements manuels.
- Uniformiser la communication bancaire dans un environnement multibanque et optimiser le Cash Management.
5. La migration SWIFT est entrée dans une nouvelle phase
La coexistence entre les anciens messages MT et ISO 20022 pour les paiements transfrontaliers et le reporting CBPR+ a commencé en mars 2023. Elle s’est achevée le 22 novembre 2025. ISO 20022 est désormais le langage de référence pour les instructions de paiement transfrontalières échangées sur le réseau SWIFT.
L’enjeu n’est donc plus seulement de savoir émettre ou recevoir un message au nouveau format. Les institutions doivent préserver, contrôler et exploiter la richesse de la donnée dans chaque composant de la chaîne : canaux, moteurs de paiement, dispositifs de conformité, intégration, reporting et systèmes comptables.
Une conversion temporaire peut assurer la continuité technique de certains échanges, mais elle ne remplace pas une transformation de bout en bout. La priorité se déplace désormais de la compatibilité de format vers la qualité de la donnée et sa valeur opérationnelle.
6. ISO 20022 au Maroc
Le Maroc s’inscrit lui aussi dans cette modernisation. Bank Al-Maghrib et le Groupement pour un Système Interbancaire Marocain de Télécompensation ont lancé le virement interbancaire instantané le 1er juin 2023. Le communiqué officiel précise que la plateforme est conforme à la norme internationale de messages ISO 20022.
Cette infrastructure illustre concrètement l’utilisation de la norme pour des paiements interopérables disponibles en continu. Elle montre également que la modernisation d’un service de paiement associe modèle de données, automatisation, sécurité, continuité d’activité et coordination entre plusieurs établissements.
7. Une transformation qui dépasse la conversion des messages
Une trajectoire ISO 20022 peut toucher les canaux digitaux, les plateformes Host-to-Host, les API, les middleware d’intégration, les moteurs de paiement, les dispositifs de filtrage, les systèmes comptables, les outils de rapprochement, les plateformes de reporting et de Data Analytics, ainsi que les procédures opérationnelles.
Le programme doit articuler les dimensions métier, fonctionnelles, techniques et opérationnelles. Une démarche structurée comprend généralement les étapes suivantes :
- Cartographier les flux, les messages, les partenaires et les systèmes concernés.
- Prioriser les cas d’usage selon leur valeur et leur criticité.
- Définir les règles de mapping et les données obligatoires.
- Analyser les écarts entre les données disponibles et le modèle cible.
- Adapter les applications, les interfaces Host-to-Host, les API et les contrôles.
- Mettre en place des règles de qualité et une gouvernance de la donnée.
- Exécuter les tests fonctionnels, techniques et opérationnels de bout en bout.
- Former et accompagner les équipes métiers, technologiques et opérationnelles.
- Mesurer la qualité des données et les taux d’automatisation après la mise en production.
ISO 20022, un programme de transformation
ISO 20022 doit être abordée comme une transformation métier, fonctionnelle et technologique, et non comme une simple obligation de conformité. La norme donne aux organisations un cadre commun pour moderniser leurs paiements, automatiser davantage leurs opérations et créer des services fondés sur des données financières mieux structurées.
La réussite dépend moins de la seule capacité à produire du XML que de la cohérence entre les données sources, les processus, les interfaces et les usages. Les organisations qui traitent ISO 20022 comme un actif de données pourront mieux valoriser leurs investissements dans le Cash Management, l’intégration bancaire et l’automatisation.
Comment Paytium peut vous accompagner
Paytium accompagne les banques, institutions financières et grandes entreprises dans le cadrage et l’exécution de leurs trajectoires ISO 20022 : étude d’impact, cartographie des flux, analyse des messages existants, définition des mappings, architecture d’intégration, connexions Host-to-Host et API, stratégie de migration, cahiers de recette, tests de bout en bout et accompagnement à la mise en production.